⚠️ ご注意:本記事は古い情報を含んでいます。GX-ETS制度の最新情報については、こちらの記事をご覧ください。
本記事では、GX推進法に基づき2024年発足したGX推進機構の設立背景・金融保証/賦課金スキームと、国の排出量取引制度(GX-ETS)における機構の役割を整理し、サステナビリティ推進室が直面する資金調達、社内炭素価格設定、MRV強化、排出枠戦略を総合的に解説します。
GX推進機構(正式名称:脱炭素成長型経済構造移行推進機構)は、GX推進法(令和5年法第32号)に基づく「特別の法律に基づく認可法人」として2024年7月1日に業務を開始した。最大の使命は、今後10年間で150兆円超を見込むGX投資を加速させることであり、①債務保証等の金融支援、②化石燃料賦課金等の徴収、③排出量取引制度の運営という三本柱で事業を展開しています。
参考:https://www.gxa.go.jp/org/about/
※令和7年7月2日に経済産業省 GXグループにて発表された「排出量取引制度の詳細設計に向けた検討方針」を反映した内容は下記記事となります。
1. 設立の背景と法的枠組み
GX推進法と政策タイムライン
2022年末の「GX基本方針」──2050年カーボンニュートラルと経済成長の両立──を受け、政府は2023年にGX推進法を制定。化石燃料賦課金を2028年度から導入することは、2023年制定時のGX推進法(第11条)ですでに定められていました。続く2025年5月成立の改正法では、排出量取引制度(GX-ETS)の義務化など、具体的な仕組みが法定化されました。
参考:https://www.cas.go.jp/jp/seisaku/gx_jikkou_kaigi/ikousai/dai7/siryou1.pdf
ガバナンスと資本構成
資本金は2,766.6億円(2026年10月時点の公式サイト掲載値)。理事長には、就任当時に日本生命保険会長・経団連副会長だった筒井義信氏が就任し、財務・カーボンプライシング・金融審査など専門理事が分掌するマトリクス型組織を採用。民間金融やエネルギー企業出身者を登用し、ファイナンスと技術両面の審査力を備える体制です。
参考:https://www.gxa.go.jp/org/about/
2. 金融支援──債務保証・出資・社債引受け
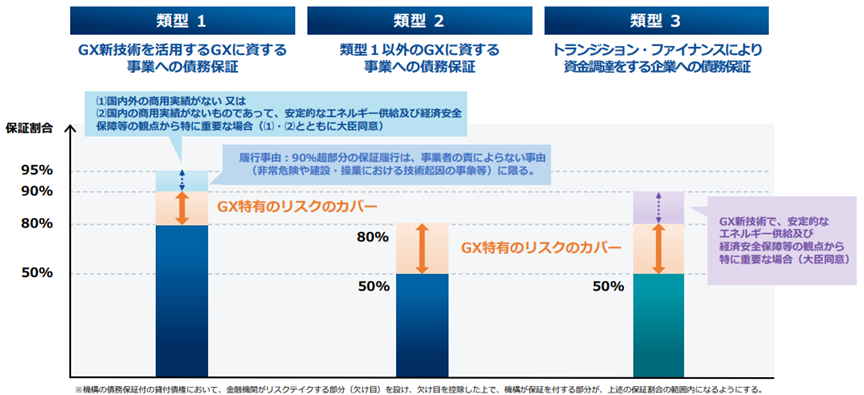
債務保証3類型と保証割合
類型1:GX新技術導入案件──原則保証80%、GX特有リスク認定で90%、国内外の商用実績がない等の追加要件を満たし経済産業大臣の同意を得た場合は最大95%
類型2:GX一般案件──原則50%、特定条件下で80%
類型3:トランジション・ファイナンス案件──原則50%、重要案件で90%
保証超過分(90〜95%)の履行は「事業者の責によらない事由」に限定される点が特徴で、金融機関に一定のリスクシェアを残す設計になっています。
参考:https://www.gxa.go.jp/news/.assets/annualreport_FY2024.pdf
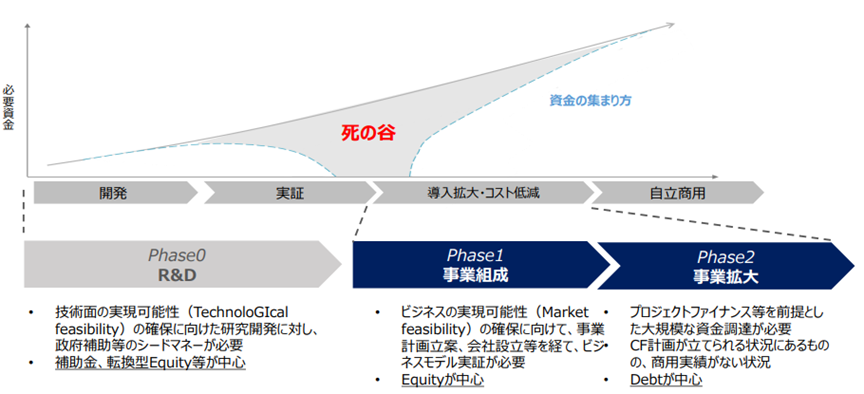
出資・メザニンファイナンス
出資先は①大型脱炭素プロジェクト、②GXファンド(LP出資)、③ディープテック・スタートアップの3類型。これにより商用化前後の死の谷を埋めるブレンデッド・ファイナンスを実装します。
参考:https://www.meti.go.jp/information_2/publicoffer/review2025/kokai/0606_2gaiyo.pdf
2024年度実績と相談件数
2024年度は債務保証(金融支援)に関する各種規程・ガバナンス体制の整備を終え、業務を開始した段階です。
3. 成長志向型カーボンプライシング──賦課金とGX-ETS運営
化石燃料賦課金の設計
2028年度から、化石燃料の採取・輸入事業者等に対し、化石燃料に由来するCO₂の量に応じて賦課金を徴収する(税ではない)。単価は今後定められ、収入はGX経済移行債の償還財源に充てられる。発電事業者には別途、2033年度から特定事業者負担金が課される
参考:https://www.cas.go.jp/jp/seisaku/gx_jikkou_kaigi/ikousai/dai7/siryou1.pdf
排出量取引制度(GX-ETS)の市場運営
2026年度開始のGX-ETSでは、GX推進機構が排出枠取引市場を設置・運営し、現物取引の価格公示・清算・モニタリングを担う計画です。対象は前年度までの直近3カ年平均で直接排出(Scope1)10万t-CO₂以上の全業種、価格上限・下限を設定しつつ不履行ペナルティを1.1倍に抑制しています。
企業が準備すべき実務
- ・排出目標量の届出:事業活動ごとに定められたベンチマーク方式・グランドファザリング方式を適用して排出目標量を算定
- ・排出量算定報告︓第三者確認(登録確認機関)必須
- ・保有義務履行︓翌年度1月末に排出実績分の枠を保有
サステナビリティ推進室は、MRV体制の強化と社内炭素価格の導入で資本コスト上昇リスクを管理する必要がある。
4. GXハブ機能とナレッジ共有
技術審査・研究機関連携
2024年11月28日、産業技術総合研究所およびAIST Solutionsと連携協定を締結。機構は金融の観点から、産総研グループは研究開発の観点から、相互に助言を行います。
案件組成支援と人材育成
機構は出資企業等を対象に「GX Future Seminar」を開催し、官民横断のネットワーク形成を進めています。
5. 企業インパクト——サステナビリティ推進室の視点
資金調達コスト
保証料率は、案件格付と適用期間に応じて、機構の「保証料率に係る規程」に定める算式で算出されます。機構の債務保証により民間金融だけでは取りきれないリスクが補完され、CAPEXの大きいGX投資の資金調達の円滑化が期待されます。
規制コストとインセンティブ
排出枠価格(令和8年度の参考上限取引価格4,300円/t-CO₂)と賦課金(2028年度開始予定・単価は未確定)の二重コストを回避するために、効率的な削減・クレジット調達戦略が不可欠。逆に早期削減・イノベーション投資は機構保証による資金調達優遇やETS売却益を通じリターン源となります。
即時アクションリスト
・社内炭素価格の引上げ(5,000→10,000円水準)
・資金調達パイプラインの整理──機構保証対象技術の棚卸し
・排出データガバナンス強化──登録確認機関審査を見据えたERP改修
6. 今後の展望と課題
2025年改正法下での追加論点
・発電部門の排出枠オークション(2033年度〜)
・賦課金の段階的引上げと低所得者負担軽減措置
・ETS市場へのデリバティブ導入可否
財源・ガバナンス
GX経済移行債(CT国債)は2025年度1.2兆円を予定。市場からの「グリーンウォッシュ」批判に応えるため、第三者レビューとインパクト報告の質的向上が急務です。
国際連携と標準化
EU・韓国ETSとの相互リンク可能性、IFRS-ISSB基準との整合、CBAM対応など、国際標準化が企業競争力の鍵となります。
7. まとめ
GX推進機構は、 「リスクテイクを通じてGX投資のハードルを下げ、カーボンプライシングで行動変容を促す」 という二段ロケットで脱炭素と成長の同時実現を狙います。サステナビリティ推進室にとっては、①機構保証の積極活用、②ETS遵守とクレジットポートフォリオ構築、③データガバナンス高度化が喫緊の経営課題です。2025年改正法施行後の詳細規則策定フェーズで実務要件が固まるため、最新情報を継続的にウォッチし、社内の意思決定スピードを高めることが競争優位を左右するでしょう。