SSBJ基準によるサステナビリティ開示は、時価総額の大きいプライム上場企業から2027年3月期以降に段階的に義務化され、第三者保証はその翌年度から義務化される見込みです。当面の法定保証の対象は、Scope1・2のGHG排出量に加え、ガバナンスやリスク管理といった定性情報にまで及ぶ見込みで、体制・手順とその裏付けまで確認されることになります。
本レポートは、GX-ETSの登録確認機関として第三者検証を行う弊社が、「保証提供者は算定・開示のどこを、どの深度で見るのか」を起点に、初年度開示より前から進めておくべき準備を整理したものです。限定的保証の水準と準拠基準、事前確認のポイントや証憑の残し方から、開示リハーサルの設計、実務で判断に迷いやすい論点への対応までを解説しています。
こんな方におすすめ
1,SSBJ開示と第三者保証への対応を控える、上場企業のサステナビリティ・開示のご担当者様
2,第三者保証に向けて「何を・どこまで準備すればよいか」を把握したい方
3,GHGの任意保証は取得済みで、法定保証に向けて体制や収集範囲を見直したい方
4,温対法・GX-ETSへの対応と、SSBJ開示との整合を検討している企業のご担当者様
本レポートのポイント
01 保証提供者の視点がわかる
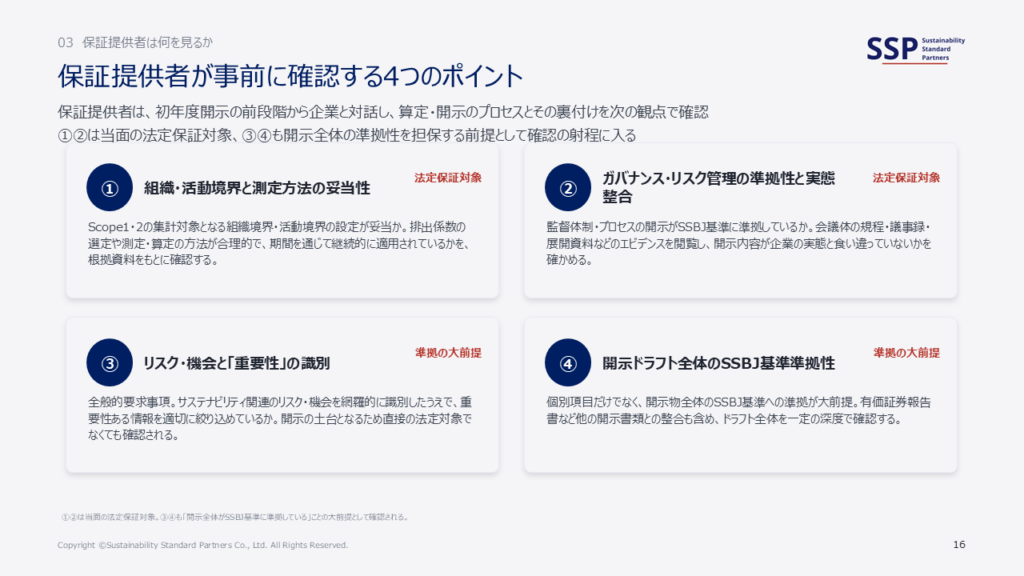
限定的保証と合理的保証の違い、ISSA5000などの準拠基準、保証提供者が事前に確認する4つのポイント、証憑として何をどの粒度で残すべきかを解説しています。
02 「開示リハーサル」の進め方を具体化
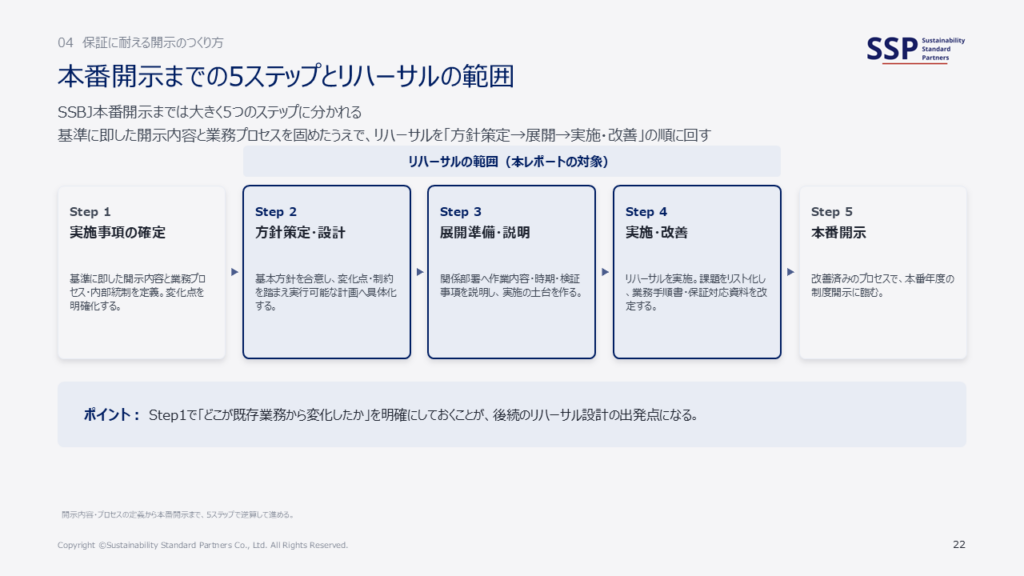
本番開示までの5ステップ、変化点を洗い出す3つの観点(プロセス・タイミング・データ)、新規性の8パターンと優先すべきリスク、基本方針で定める4項目、保証に耐えられなかった典型的な失敗までを整理しています。
03 実務でよくある懸念に答える
3月決算におけるScope2データの確定遅れ、温対法・GX-ETS・SSBJの関係と温対法の値による開示、国内外で算定方法が異なる場合、サプライヤー一次データの信頼性、保証対応による決算遅延への不安について、対応の考え方を示しています。
掲載内容
1,会社紹介
2,制度背景
3,保証提供者は何を見るか
4,保証に耐える開示のつくり方
5,実務でよくある懸念と対応
6,保証提供者との付き合い方
7,関連サービス
資料概要
本資料は、SSBJ基準による開示の第三者保証に向けて、企業が初年度開示より前から取り組むべき実務準備を解説したレポートです。制度の義務化スケジュールと保証の対象範囲、保証提供者が確認するポイント、開示リハーサルの設計・運営の考え方、実務で判断に迷いやすい論点への対応、保証提供者の選び方までを、検証機関の目線で一気通貫にまとめています。
第三者保証を「まだ先」と捉えず、初年度から逆算して準備を始めるための資料としてご活用いただけます。
お申し込みはこちら